2026.11.01
金利上昇時代を乗り切る!「変動金利×個人向け国債」という賢い住宅ローン活用法
はじめに
「日銀の利上げ」「住宅ローン金利の上昇」
最近、ニュースでこのような言葉を耳にするたびに、ざわつく方は多いのではないでしょうか?
これから新築や注文住宅を購入する方にとっても、すでにローンを組んでいる方にとっても、金利の動向は家計を左右する死活問題です。
そんな中、兵庫県の松尾設計室、松尾和也氏より新しい資金計画「変動金利×個人向け国債」という借り方を教えてもらいました。
「変動金利のままでは将来が不安だ。高くても安心な固定金利(フラット35など)を選ぶべきか?」
「それとも、低金利の恩恵を受けられる変動金利を維持するべきか?」
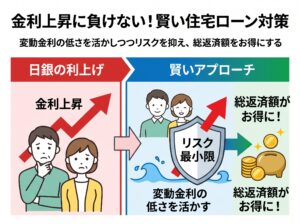
「日銀の利上げ」「住宅ローン金利の上昇」に対して、実は「変動金利の低さを最大限に活かしつつ、将来の金利上昇リスクを最小限に抑える、さらに総返済額もお得にする」という、極めて合理的かつアプローチが存在しています。
今回は、住宅ローン控除の仕組みや、資産運用(個人向け国債)までを計算に入れた「ローン返済戦略」を紹介いたします。
基本は「変動で借りて、固定のつもりで払う」
ここの戦略の基本は非常にシンプルです。
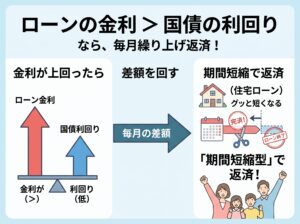
それは、「全期間変動金利(35年)」でローンを組み、固定金利で借りた場合の返済額との『差額』を毎月自主的に積み立てていくという手法です。
例えば、5000万円の住宅ローンを組むとします。
- フラット35S(固定金利)の場合: 毎月の返済額は約18.4万円
- 変動金利(1%)の場合: 毎月の返済額は約14.1万円
この場合、毎月の差額は4.3万円にもなります。
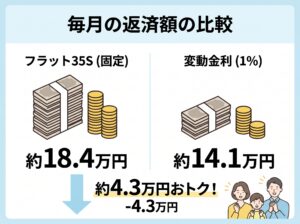
年間にして約51.6万円です。
変動金利を選べば毎月の支払いは楽になりますが、ここで浮いた4.3万円を生活費や娯楽に使ってしまっては意味がありません。
この4.3万円を、「将来の金利上昇に備えた繰り上げ返済用の資金」として毎月強制的にストックしていくのです。
なぜ固定金利(フラット35)ではダメなのか?
現在、変動金利と固定金利の差は1.7%〜2.5%と、ここ数年で最大級に開いています。
なぜこれほど差があるかというと、銀行側が「将来金利が上がっても絶対に損をしないための多額の安全率(リスクプレミアム)」を固定金利に上乗せしているからです。
AIを用いたシミュレーションによると、「5年後に金利が5.5%まで急上昇する」というような超・最悪のシナリオ(想定外の事態)が起きる確率は約10%程度と分析されています。
この10%の事態が起きた時に限っては、フラット35Sの方が1300万円ほどお得になります。
しかし裏を返せば、「残り90%の確率で変動金利の方が有利になる」ということです。
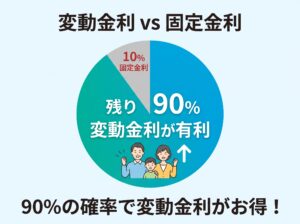
現状維持はもちろん、3年で3.5%まで上昇するような現実的なシナリオでも、生涯の総支払額では変動金利の方が200万円〜2700万円も安く済みます。
約1割の極端なリスクを恐れて高い固定金利を払い続けるより、変動金利で借りて自らリスクヘッジの資金を蓄える方が、理にかなっているのです。
貯めた差額は「NISA」ではなく「個人向け国債」
さて、毎月4.3万円の差額をストックしていくわけですが、ここで投資感度の高い方から必ず出る質問があります。
「その差額を、今話題のNISA(オルカンなど)で運用した方がいいのでは?」という疑問です。
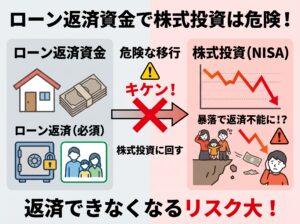
結論から言うと、ローンの返済資金を株式投資(NISA)に回すのは非常に危険です。
確かに世界株の平均利回りは年利5〜8%などと言われますが、それはあくまで長期の平均です。
株式投資には、リーマンショックのように「一時的に資産が半分になる」リスクが常に潜んでいます。
住宅ローンの返済は「株が下がったから待ってほしい」が一切通用しない、毎月絶対に行わなければならない『負債の返済』です。
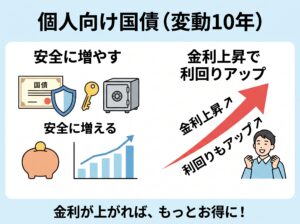
そこでおすすめなのが「個人向け国債(変動10年)」です。
個人向け国債の最大のメリットは、「国が額面で買い取るため、途中で換金しても絶対に元本割れしない」こと。
さらに「変動10年」タイプであれば、世の中の金利が上がると国債の利回りも上がるため、金利上昇リスクと完璧に相殺できます。
(※直近の金利水準であれば、税引き後で約1.63%という、銀行の定期預金とは比べ物にならない高い利回りで運用可能です)
「安全に資金を増やしつつ、金利上昇時には共に利回りが上がる」という点で、繰り上げ返済資金の待機場所としてこれ以上ない金融商品なのです。
住宅ローン控除の「罠」を回避する緻密な計算
次に考慮すべき最強のピースが「住宅ローン控除」です。 年末のローン残高の0.7%が13年間にわたって戻ってくる(※対象残高上限4500万円の場合)という強力な節税制度ですが、ここに大きな罠があります。
「借金を早く減らしたい!」と慌てて繰り上げ返済をしてしまい、年末残高が4500万円を下回ってしまうと、本来もらえるはずだった税金の還付額(控除額)まで減ってしまうのです。
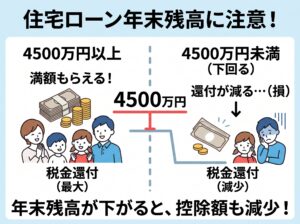
つまり、住宅ローン控除期間中は「無闇に繰り上げ返済をしてはいけない時期」が存在します。
この「控除」と、先ほどの「個人向け国債の利回り(約1.63%)」を天秤にかけ、1円でも損をしないようにする必要があります。
プロが教える15年間のロードマップ
これまでの「変動金利の差額」「個人向け国債」「住宅ローン控除」の3つの要素を組み合わせた、最も無駄のない究極の返済スケジュールを公開します。
【STEP1】1年目〜4年目(ローン残高が4500万円以上ある時期)
この時期は、いくら繰り上げ返済しても残高が4500万円の壁を割らないため、控除額は減りません。
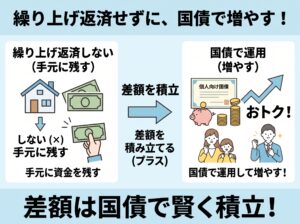
しかし、ローンの金利(例えば1%)よりも、個人向け国債の利回り(1.63%)の方が高ければ、「繰り上げ返済せずに、国債を買って運用した方がお得」になります。
差額はどんどん国債で積み立てましょう。
【STEP2】5年目〜13年目(ローン残高が4500万円を下回る時期)
ここからが重要です。
残高が減るため、繰り上げ返済をすると控除額(0.7%分)が減ってしまいます。
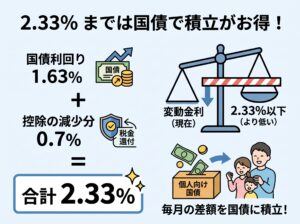
つまり、この時期に繰り上げ返済をして得をするためには、ローンの金利が「国債の利回り(1.63%)+ 控除の減少分(0.7%)= 2.33%」を超えている必要があります。
変動金利が2.33%を超えない限りは、ひたすら毎月の差額を個人向け国債で積み立て続けてください。
【STEP3】14年目(住宅ローン控除が終わる年)
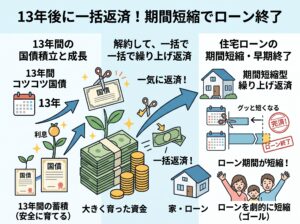
13年間の住宅ローン控除が終了します。
ここでついに繰り上げ返済を開始します。
これまで13年間、個人向け国債でコツコツと積み立て、利息もついて大きく育った資金を解約し、「期間短縮型」で一気にまとめて繰り上げ返済を実行します。
これにより、残りのローン期間と元本が劇的に減ります。
【STEP4】15年目以降
控除がないため、純粋な金利勝負です。
ローンの金利が国債の利回りを上回っていれば、毎月発生する差額をそのまま毎年「期間短縮型」で繰り上げ返済していきます。
始める前の3つのチェックポイント
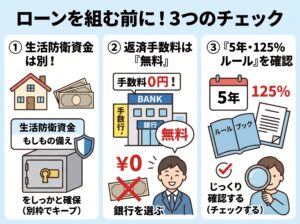
この戦略を実行するにあたり、以下の3点だけは必ず事前に確認してください。
- 生活防衛資金は別で確保する:突然の病気や失業に備えた現金(生活費の半年〜1年分)は、繰り上げ返済用とは完全に分けて手元に残しておきましょう。
- 繰り上げ返済手数料が「無料」の銀行を選ぶ:ネット銀行などを中心に、一部繰り上げ返済の手数料が無料の金融機関を選ぶことがこの戦略の大前提です。
- 「5年ルール・125%ルール」の有無を確認する:金融機関によって金利上昇時の返済額見直しのルールが異なります。ご自身のローンの仕組みを正しく理解しておきましょう。
金利が上がるかもしれないという見えない恐怖は、正しい知識とシミュレーションを持つことで「コントロール可能なリスク」に変わります。
銀行の言うがままに高い固定金利を払うのではなく、変動金利のメリットを享受しながら、国債と税制優遇をハックする。
この賢い立ち回りで、あなたと家族の大切な資産をしっかりと守り抜いてください。
※2026年10月の金利で計算しています。
必ず最新の金利をご確認ください。